
Avskrivningar och komponentavskrivningar
Lagen för kommunal redovisning anger inte att någon speciell avskrivningsmetod ska tillämpas, utan det viktigaste är att avskrivningarna speglar hur en tillgångs ekonomiska värde och/eller servicepotential förbrukas.
Lagen för kommunal redovisning anger inte att någon speciell avskrivningsmetod ska tillämpas, utan det viktigaste är att avskrivningarna speglar hur en tillgångs ekonomiska värde och/eller servicepotential förbrukas.
Rekommenderat för staden är att linjär avskrivning tillämpas och att det huvudsakligen görs enligt de tidsmässiga riktlinjer som angivits under respektive kategori av anläggningstillgångar. Avsteg från givna principer kan göras om det finns särskilda skäl och motiveras specifikt för en enskild investering.
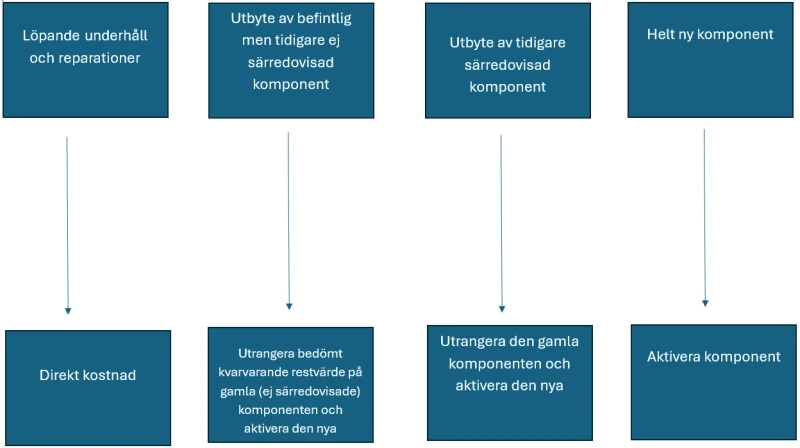
Ur ett redovisnings- och avskrivningsperspektiv är det viktigt att vara medveten om att en enskild materiell anläggningstillgång i vissa fall kan bestå av flera viktiga delar/komponenter. Dessa delar kan förbrukas i väsentligt olika takt och då behöva bytas ut med skiftande tidsintervall under tillgångens totala livslängd. Är så fallet ska den materiella anläggningstillgången redovisningsmässig delas upp på olika komponenter, vilka skrivs av separat utifrån sin bedömda förbrukningstid. Vid utbyte av en separat komponent redovisas den nya komponentens anskaffningsvärde som en ny anläggningstillgång under förutsättning att anskaffningsvärdet uppgår till 200 tkr. Eventuellt bokfört kvarvarande restvärde på den förbrukade delen kostnadsförs. Utbyte av fastighetskomponenter under 200 tkr kostnadsförs alltid. Nedan visas en skiss på hur åtgärder i befintliga anläggningar skall redovisas.
Exempel på när komponentredovisning och komponentavskrivning ska tillämpas är för byggnader och anläggningar så som VA-investeringar, där det i den enskilda tillgången finns betydande skillnader i beståndsdelarnas förbrukningstid. Utifrån stadens analys är komponentredovisnings och komponentavskrivning framför allt tillämpligt på verksamheterna inom stadsbyggnads-, fastighets- respektive skol och fritidsförvaltningen. På VA-investeringar som utförs av NSVA grundar sig avskrivning och komponentindelning på NSVA’s bedömning.
Ansvar
Respektive förvaltning ansvarar för att komponentfördelningen sker i enlighet med gällande regelverk. Projektledare eller förvaltare, i samråd med ekonom på respektive förvaltning säkerställer att komponentfördelningen är genomförd vid projektets avslut.
Större investeringsprojekt som specificerats i mål och ekonomi komponentfördelas, när de kan tas i bruk, senast inom 2 mån. Övriga investeringsprojekt exempelvis hyresgästanpassning, planerat underhåll mm komponentfördelas senast under oktober månad och inför årsbokslut.
Fördelning komponenter
Riktlinjer för komponentgrupper och avskrivningstider för framåtriktade investeringar där en enskild tillgång bör fördelas på flera beståndsdelar är:
Riktlinjer för komponentavskrivning – fastighetsrelaterade investeringar
| Avskrivningstid nybyggnation | Avskrivningstid ombyggnation | |
|---|---|---|
|
Stomme
|
70 - 75 år | 30 - 75 år |
|
Fasad
|
40 år | 20 - 40 år |
|
Tak
|
30 år | 20 - 30 år |
|
Inre ytskikt (golv, väggar, innertak)
|
25 år | 15 - 25 år |
|
Installationer (värme, kyla, vatten, avlopp, ventilation)
|
25 år | 20 - 25 år |
|
Installationer ventilation och styrsystem
|
25 år | 20 - 25 år |
|
Installationer (el, kraft, styr, larm, passagesystem)
|
20 år | 10 - 20 år |
|
Markanläggning
|
15 år | 10 - 15 år |
|
Byggnadsinventarier
|
10 år | 10 år |
Riktlinjer för komponentavskrivning – infrastruktur och övriga investeringar
| Avskrivningstid | |
|---|---|
|
Bro
|
|
|
- Vägbro konstruktion
|
50 år |
|
- Vägbro slitlager huvudgata
|
10 år |
|
- Vägbro slitlager lokalgata
|
20 år |
|
- Vägbro bindbeläggning
|
33 år |
|
- Vägbro tätningsskikt
|
20 år |
|
- Vägbro kantbalkar
|
20 år |
|
- Vägbro räcke
|
10 år |
|
Kaj
|
50 år |
|
Gata / Park övrigt
|
25 år |
|
Marksten
|
50 år |
|
Rännstensbrunnar
|
50 år |
|
Träd
|
50 år |
|
Ramper/gupp
|
7 år |
|
Växtmaterial
|
15 år |
|
Belysning, stolpar och armaturer
|
20 år |
|
Trafiksignaler, stolpar och armaturer
|
20 år |
|
Slitlager/toppbeläggning, lokalgata
|
20 år |
|
Slitlager/toppbeläggning, huvudgata
|
10 år |
|
Huvudgata bindbeläggning
|
33 år |
|
Huvudgata kringarbeten
|
33 år |
|
Lokalgata bindbeläggning
|
33 år |
|
Lokalgata kringarbeten
|
33 år |
|
Bullerplank
|
20 år |
|
Lekutrustning
|
10 år |